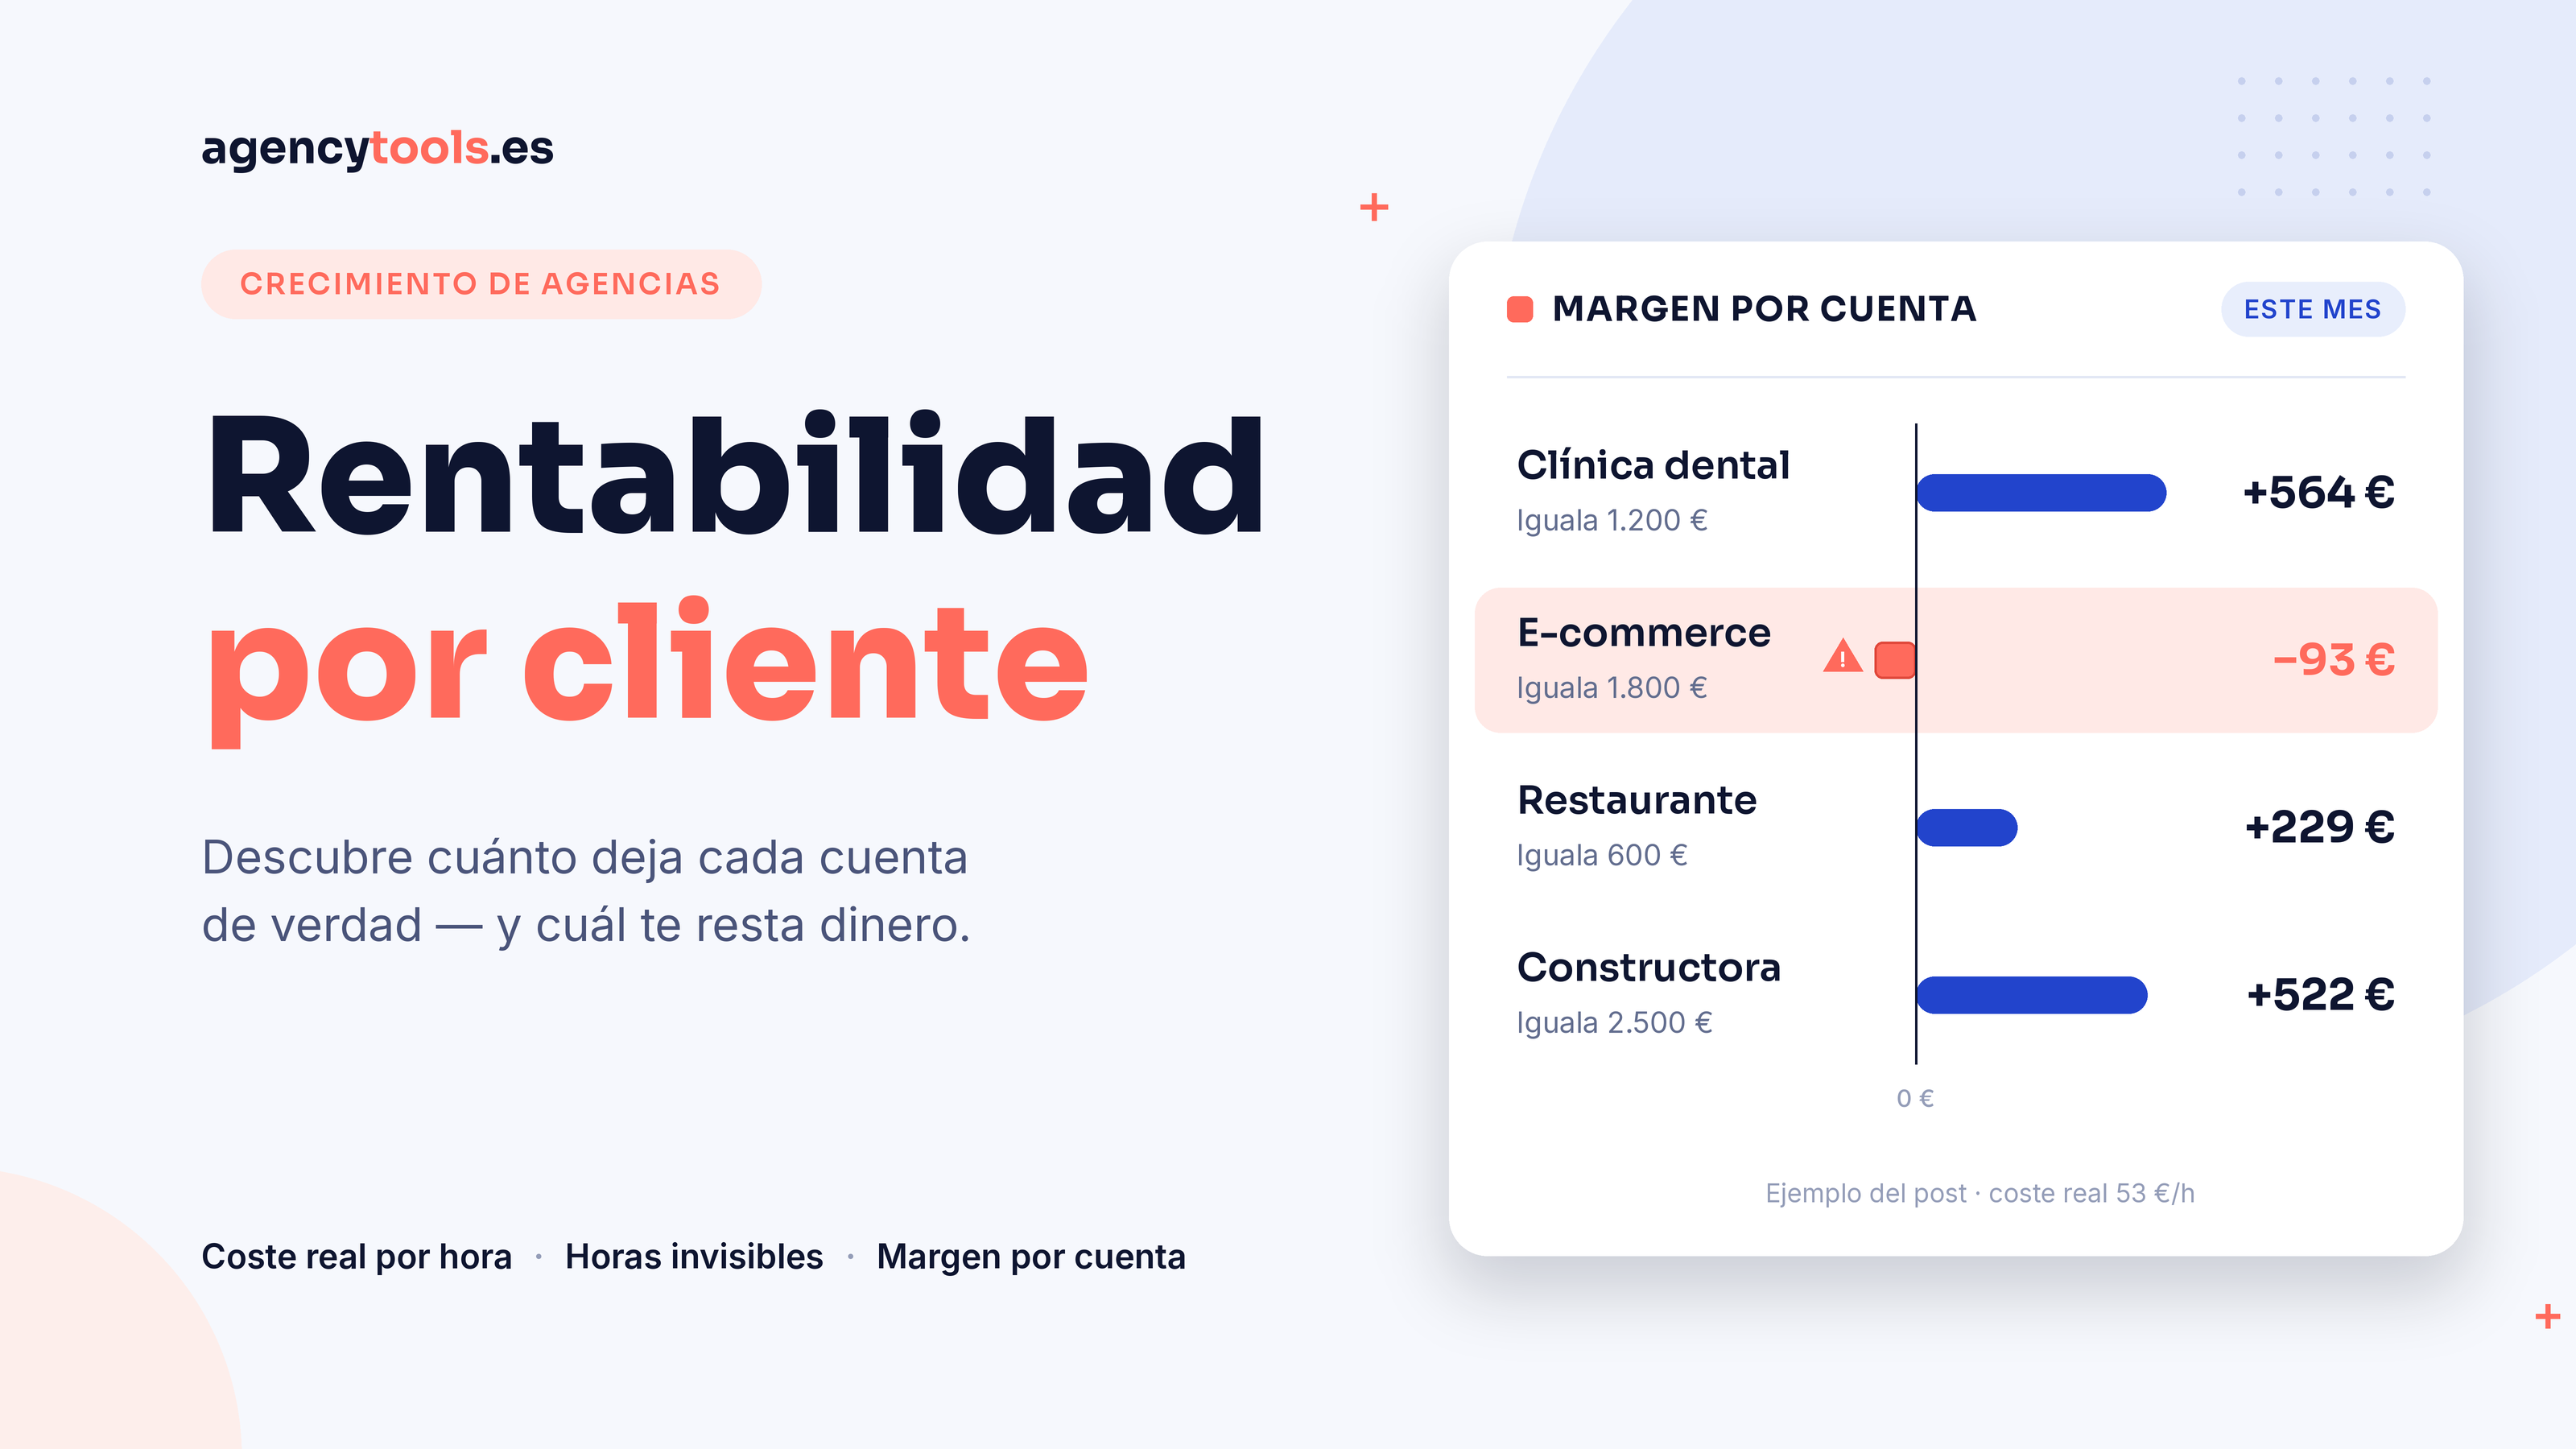
La rentabilidad por cliente de una agencia de marketing se calcula en tres pasos: saca tu coste real por hora facturable, mide las horas que consume cada cuenta de verdad —reuniones y correcciones incluidas— y resta. Ese es todo el método, y suele bastar para descubrir que la cuenta más grande no es la más rentable y que alguna lleva meses en negativo. Abajo tienes el cálculo completo, con una tabla de ejemplo y las cuatro palancas para arreglar una cuenta que resta.
La mayoría de las agencias pequeñas en España conocen su facturación al euro y no tienen ni idea de su margen por cuenta. Sale caro: puedes crecer un 30 % en facturación y ganar menos que el año anterior sin enterarte hasta el cierre.
En resumen (puntos clave)
- Facturación no es beneficio. Un cliente de 2.500 € que consume 40 horas al mes puede dejarte menos que uno de 600 € que consume seis.
- El coste por hora sale de una cuenta concreta. Suma estructura y tu retribución objetivo y divide entre tus horas facturables reales, que son bastantes menos que las ocho horas al día que trabajas.
- Las horas invisibles son las que se comen el margen: reuniones, propuestas, correcciones, WhatsApps a las nueve de la noche, informes que nadie lee.
- Mide por bloques de media hora. Con tres meses de registro tienes una media fiable con la que negociar.
- Antes de despedir a un cliente hay tres palancas: recortar alcance, subir precio y cambiar cómo entregas. En ese orden.
- Un cliente rentable que paga a 90 días te está financiando al revés, y eso tiene solución legal: la Ley 3/2004 fija 30 días por defecto y un máximo pactable de 60.
¿Qué es la rentabilidad por cliente y por qué no coincide con lo que facturas?
La rentabilidad por cliente es lo que queda de la facturación de una cuenta después de restar todo lo que cuesta entregarla: las horas de tu equipo (o tuyas), lo que subcontratas para esa cuenta y la parte de estructura que le corresponde. Hablamos del margen de esa cuenta concreta, medido por separado del resultado global de la agencia.
No coincide con la facturación por una razón sencilla: el precio se fija una vez, al firmar, y el consumo de horas cambia todos los meses. Una cuenta que salía al 40 % de margen en enero puede estar al 5 % en septiembre porque el cliente ha añadido dos informes, una reunión quincenal y un canal nuevo sin que nadie haya tocado la iguala.
Y hay un motivo estructural para que este cálculo importe especialmente en España. Según el Directorio Central de Empresas del INE publicado el 11 de diciembre de 2025, con datos a 1 de enero de 2025, el 54,4 % de las empresas activas en España no tiene ningún asalariado (1,80 millones) y el 81,6 % tiene dos o menos. En un tejido así, la mayoría de las agencias y estudios son el propietario más uno o dos colaboradores, y el recurso que se agota antes es el tiempo de ese propietario. De ahí que el margen por cliente se mida en horas.
Paso 1: calcula tu coste real por hora facturable
Esta es la parte que casi nadie hace bien, porque se divide el coste anual entre las horas trabajadas en lugar de entre las horas que se pueden facturar. Son cosas distintas y la diferencia es enorme.
Empieza por las horas disponibles. Este es un modelo de ejemplo para un autónomo a jornada completa en 2026:
| Concepto | Cálculo | Días / horas |
|---|---|---|
| Días naturales del año | 365 | |
| Sábados y domingos | 52 + 52 | −104 |
| Días festivos | Tope legal de 14 (ver nota) | −14 |
| Vacaciones | 22 días laborables (supuesto) | −22 |
| Días trabajados | 225 | |
| Jornada facturable real | 8 h × 60 % | 4,8 h/día |
| Horas facturables al año | 225 × 4,8 | 1.080 h |
Sobre los festivos: el tope de catorce días festivos al año, de los cuales hasta dos son de carácter local, lo fija el artículo 37.2 del Estatuto de los Trabajadores. La Resolución de 17 de octubre de 2025 de la Dirección General de Trabajo cita ese límite en sus fundamentos de derecho y publica el listado concreto de 2026, con las fiestas de ámbito nacional y de comunidad autónoma, remitiendo al artículo 46 del Real Decreto 2001/1983 para los dos días locales, inhábiles, retribuidos y no recuperables.
Ajusta el número a tu comunidad. En 2026 hay tres festividades en fin de semana: el 15 de agosto, sábado, y el 1 de noviembre y el 6 de diciembre, domingo. El artículo 37.2 del Estatuto de los Trabajadores obliga a trasladar al lunes inmediatamente posterior el descanso de las fiestas que coinciden en domingo, y deja a las comunidades autónomas la opción de sustituir esas fiestas trasladadas por otras propias; para las que caen en sábado no existe esa compensación obligatoria. Por eso los dos domingos siguen contando como día no trabajado, mientras que el sábado 15 de agosto en la práctica no resta nada al calendario laboral. La tabla mantiene los 14 como simplificación conservadora: si quieres afinar, cuenta los festivos reales de tu comunidad.
Los 22 días de vacaciones y el 60 % de jornada facturable son supuestos del modelo, no datos: un autónomo no tiene vacaciones retribuidas por ley, y el porcentaje facturable depende de cuánto tiempo se te vaya en comercial, formación y gestión. Sustituye ambos por los tuyos.
Ahora los costes anuales. Con la cuota mínima de autónomos de 2026 y cifras de ejemplo para el resto:
| Partida | Importe anual (ejemplo) |
|---|---|
| Cuota de autónomos (tramo mínimo, 205,88 €/mes) | 2.471 € |
| Herramientas y suscripciones | 3.600 € |
| Gestoría | 900 € |
| Colaboradores y subcontratación fija | 6.000 € |
| Coworking, seguros, formación, imprevistos | 2.400 € |
| Costes de estructura | 15.371 € |
| Tu retribución objetivo (antes de IRPF) | 42.000 € |
| Total a cubrir | 57.371 € |
Coste por hora facturable: 57.371 € ÷ 1.080 h = 53,12 €/h.
Dos referencias para situarte sin rehacer la cuenta: con el 50 % de jornada facturable (900 h) el coste sube a 63,75 €/h; con el 70 % (1.260 h) baja a 45,53 €/h. Es la variable que más mueve tu suelo, así que conviene medirla con tu propio registro antes de fiarte de ella.
Un aviso sobre la cuota: en 2026 el tramo mínimo del RETA parte de una base de 653,59 €/mes, y sobre ella se aplican los tipos que publica la Seguridad Social en Bases y tipos de cotización (28,30 % por contingencias comunes, 1,30 % por profesionales, 0,90 % por cese de actividad, 0,10 % por formación profesional y 0,9 % del Mecanismo de Equidad Intergeneracional), lo que da 205,88 € al mes. Si tu agencia declara rendimientos de agencia, estarás en un tramo bastante más alto: usa tu cuota real. La cifra de arriba es el suelo absoluto.
Dos matices que conviene tener claros:
- Tu sueldo va dentro del coste. Si no lo imputas, el cálculo te dirá que todo es rentable cuando en realidad solo estás comprobando que cubres las herramientas.
- Si no llenas las 1.080 horas, el coste por hora sube. La capacidad vacía la paga la agencia, no el cliente. Por eso este número hay que recalcularlo al menos una vez al año.
Este coste por hora es tu suelo, no tu precio de venta. Cómo se pasa de uno a otro está en la guía de cómo poner precio a los servicios de tu agencia.
Paso 2: mide las horas reales que consume cada cuenta
Las horas que pusiste en la propuesta son una hipótesis, y el consumo real casi nunca se le parece. La diferencia está casi siempre en el trabajo que no aparece en ningún entregable.
Lo que hay que registrar y casi nunca se registra:
- Reuniones y las llamadas “de dos minutos”, con el tiempo de preparación y el de escribir el acta después.
- Correcciones y rondas extra que no estaban pactadas y se aceptan “por ser esta vez”.
- Mensajería fuera de horario. Un hilo de WhatsApp que corta tu tarde te cuesta la media hora que tardas en volver a lo que estabas haciendo.
- Informes y capturas que se preparan a mano cada mes.
- Gestión de accesos, facturas, incidencias y el tiempo de perseguir al cliente para que te dé lo que necesitas.
- Trabajo comercial dentro de la cuenta: preparar propuestas de ampliación, justificar resultados, defender el presupuesto.
Regístralo al cierre de cada día en bloques de media hora; la granularidad de tarea sobra aquí. Con un mes ves el patrón y con tres tienes una media con la que puedes negociar. Cualquier herramienta sirve, incluida una hoja de cálculo con una fila por día y una columna por cliente.
Paso 3: monta la tabla de margen por cuenta
Con el coste por hora y las horas reales, el cálculo es una resta. Ejemplo con cuatro cuentas y un coste de 53 €/h:
| Cliente | Iguala/mes | Horas reales/mes | Coste horas | Subcontratación | Margen | Margen % |
|---|---|---|---|---|---|---|
| Clínica dental, Madrid | 1.200 € | 12 h | 636 € | 0 € | 564 € | 47 % |
| E-commerce, Sevilla | 1.800 € | 31 h | 1.643 € | 250 € | −93 € | −5 % |
| Restaurante, Valencia | 600 € | 7 h | 371 € | 0 € | 229 € | 38 % |
| Constructora, Bilbao | 2.500 € | 26 h | 1.378 € | 600 € | 522 € | 21 % |
| Total | 6.100 € | 76 h | 4.028 € | 850 € | 1.222 € | 20 % |
Lo que enseña una tabla así, y que ningún informe de facturación te va a decir:
- La cuenta más grande rinde menos. La constructora factura cuatro veces más que el restaurante y deja la mitad de margen porcentual.
- La cuenta de 1.800 € está perdiendo dinero. Consume 31 horas cuando el precio se fijó pensando en 15.
- La cuenta pequeña es la más sana en porcentaje, aunque en euros absolutos aporte poco. Antes de despedirla, mira si el modelo es replicable.
- La capacidad libre también cuenta. 76 horas facturadas de las 90 disponibles al mes son un 84 % de ocupación; el 16 % restante ya está pagado por la agencia.
Si al hacer este ejercicio te sale que la mitad de las cuentas están al límite, casi siempre es un problema de entrega sin estandarizar. Es exactamente lo que resuelve productizar los servicios de tu agencia, porque un alcance cerrado es lo único que hace predecibles las horas.
Cinco señales de que un cliente no es rentable (antes de tener los números)
Si aún no mides horas, estas señales anticipan bastante bien el resultado:
- Es el primero que te viene a la cabeza cuando piensas en el lunes. El coste emocional suele correlacionar con el coste real.
- El alcance ha crecido y el precio no. Tres canales nuevos en un año con la misma iguala del primer mes.
- Cada entregable lleva más de dos rondas de correcciones de forma sistemática.
- La comunicación es urgente por defecto y llega por cuatro canales distintos.
- Pide informes cada vez más detallados que nadie comenta en la reunión. Un formato estable resuelve buena parte de esto: en qué incluir en un informe de marketing para demostrar el ROI está el esqueleto.
Una sola señal no prueba nada. Cuando aparecen cuatro o cinco a la vez, el número casi siempre confirma la sospecha.
El cliente rentable al que no cobras a tiempo
Hay un caso que la tabla de margen no detecta: la cuenta con buen margen que paga a 90 días. Eso es un problema de tesorería, y significa que la agencia está financiando gratis a su cliente.
El marco legal español es más favorable de lo que la mayoría cree. En operaciones comerciales entre empresas, el artículo 4 de la Ley 3/2004 establece que, si no se ha fijado fecha o plazo de pago en el contrato, el plazo será de treinta días naturales desde la prestación del servicio, y que ese plazo puede ampliarse por pacto de las partes sin que en ningún caso se pueda acordar un plazo superior a 60 días naturales. Además:
- El artículo 7 reconoce un interés de demora igual al tipo aplicado por el Banco Central Europeo a su operación principal de financiación más reciente antes del semestre, más ocho puntos porcentuales.
- El artículo 8 añade a la deuda principal una cantidad fija de 40 euros por costes de cobro, “en todo caso y sin necesidad de petición expresa”, más los gastos de cobro debidamente acreditados que excedan de esa cantidad.
Que puedas reclamarlo no significa que vayas a hacerlo con un cliente que quieres conservar. Pero escribir el plazo en el contrato, mencionar el interés de demora como cláusula estándar y facturar el día 1 en lugar del día 20 cambia el comportamiento de pago sin necesidad de ninguna conversación tensa.
Las cuatro palancas para arreglar una cuenta que resta
En este orden, porque cada una es menos reversible que la anterior:
1. Recortar el alcance a lo pactado. La palanca más rápida y la que menos roce genera si se plantea bien: no es “voy a hacerte menos”, es “vamos a poner por escrito qué incluye la iguala”. Todo lo que se añadió gratis vuelve a su sitio o pasa a presupuesto aparte.
2. Subir el precio con los números delante. Enseña el trabajo real que se está entregando frente al que se pactó. Avisa con antelación, aplícalo en el siguiente ciclo de facturación y ofrece la alternativa de mantener el precio con el alcance original. Un cliente que ve el detalle acepta la subida bastante más a menudo de lo que la mayoría teme.
3. Cambiar cómo entregas. Si la cuenta consume horas en producción repetitiva —auditorías, informes, análisis, diseño básico—, el margen se recupera sacando esa parte de tu jornada. Es el razonamiento de escalar la agencia con servicios white label: tú mantienes la relación y la estrategia, la producción la hace un proveedor y la entregas con tu marca.
4. Dejar ir al cliente. La última, y solo cuando las tres anteriores han fallado. Hazlo con preaviso, un traspaso ordenado y el hueco comercial cubierto o en camino. Una salida bien hecha suele traer referencias; una salida abrupta, reseñas.
Cómo mantener el seguimiento sin morir en hojas de cálculo
Tres reglas que hacen que este hábito sobreviva más de dos meses:
- Una sola tabla, actualizada el mismo día de cada mes. El día 1, con la facturación cerrada y las horas del mes anterior. Si depende de “cuando tenga un rato”, no ocurre.
- Un umbral escrito. Define tu margen mínimo aceptable y qué pasa cuando una cuenta baja de ahí: revisión de alcance obligatoria en el mes siguiente. Lo que funciona es tener la regla escrita antes de necesitarla, porque no existe un porcentaje de referencia válido para todas las agencias y el tuyo depende de tu estructura y de cuánto subcontratas.
- Revisión trimestral de la cartera completa. Mira el conjunto: concentración de facturación, ocupación real y qué tipo de cliente te está saliendo rentable. Ahí se decide a qué clientes quieres parecerte el año que viene, y ahí este cálculo se conecta con el trabajo de retención de clientes.
Lo que conviene recordar
La rentabilidad por cliente sale de dos datos: tu coste por hora facturable y las horas reales de cada cuenta. El resto es una resta.
Y el resultado casi nunca es el que uno espera. Lo habitual, al hacerlo por primera vez, es descubrir que la cuenta que más respeto te daba perder es la que menos aporta, y que la pequeña de la que te quejas es la que sostiene el margen. Esa información solo vale si la semana siguiente cambia algo: el alcance, el precio o la forma de entregar.
Empieza por un mes de registro de horas. Con eso ya puedes tomar la primera decisión.
¿Quieres recuperar horas de una cuenta sin bajar la calidad de lo que entregas? Preparamos auditorías de SEO, redes y campañas en blanco (white label) que puedes entregar con tu marca, y son compatibles con proyectos de Kit Digital si trabajas como agente digitalizador. Solicita una auditoría de prueba y calcula cuántas horas te devuelve en la cuenta que hoy te está apretando el margen.
Fuentes
- INE — Directorio Central de Empresas (DIRCE), 1 de enero de 2025 (publicado el 11 de diciembre de 2025): 3,31 millones de empresas activas (+1,7 %); 1,80 millones sin asalariados (54,4 %); 901.955 con 1–2 asalariados (27,2 %); 81,6 % con dos o menos asalariados; Actividades profesionales, científicas y técnicas, 12,6 % del total.
- Seguridad Social — Bases y tipos de cotización 2026: base mínima del tramo 1 de la tabla reducida del RETA, 653,59 €/mes; tipos de contingencias comunes 28,30 %, contingencias profesionales 1,30 %, cese de actividad 0,90 %, formación profesional 0,10 % y MEI 0,9 %.
- BOE — Estatuto de los Trabajadores, artículo 37.2 (texto consolidado): tope de catorce fiestas laborales al año, retribuidas y no recuperables, dos de ellas de carácter local. El mismo artículo fija el traslado obligatorio al lunes inmediatamente posterior del descanso correspondiente a las fiestas que coincidan en domingo. El límite se cita expresamente en los fundamentos de derecho de la resolución de fiestas de 2026 recogida en el punto siguiente.
- BOE — Resolución de 17 de octubre de 2025, de la Dirección General de Trabajo, por la que se publica la relación de fiestas laborales para el año 2026: listado de fiestas de ámbito nacional y de comunidad autónoma para 2026, y remisión al artículo 46 del Real Decreto 2001/1983 para los dos días de fiestas locales, inhábiles, retribuidos y no recuperables.
- BOE — Ley 3/2004, de 29 de diciembre, por la que se establecen medidas de lucha contra la morosidad en las operaciones comerciales (texto consolidado): artículo 4 (30 días naturales por defecto, máximo 60 días naturales por pacto), artículo 7 (interés de demora: tipo del BCE + 8 puntos porcentuales) y artículo 8 (40 euros de indemnización por costes de cobro).
Nota sobre las cifras de ejemplo: las tablas de coste por hora y de margen por cuenta son modelos ilustrativos. La única cifra real que contienen es la cuota mínima del RETA de 2026; los importes de estructura, la retribución objetivo, las igualas y los supuestos de vacaciones y de jornada facturable están inventados a modo de ejemplo. No son datos de mercado ni promedios del sector: sustitúyelos por los tuyos antes de tomar cualquier decisión.