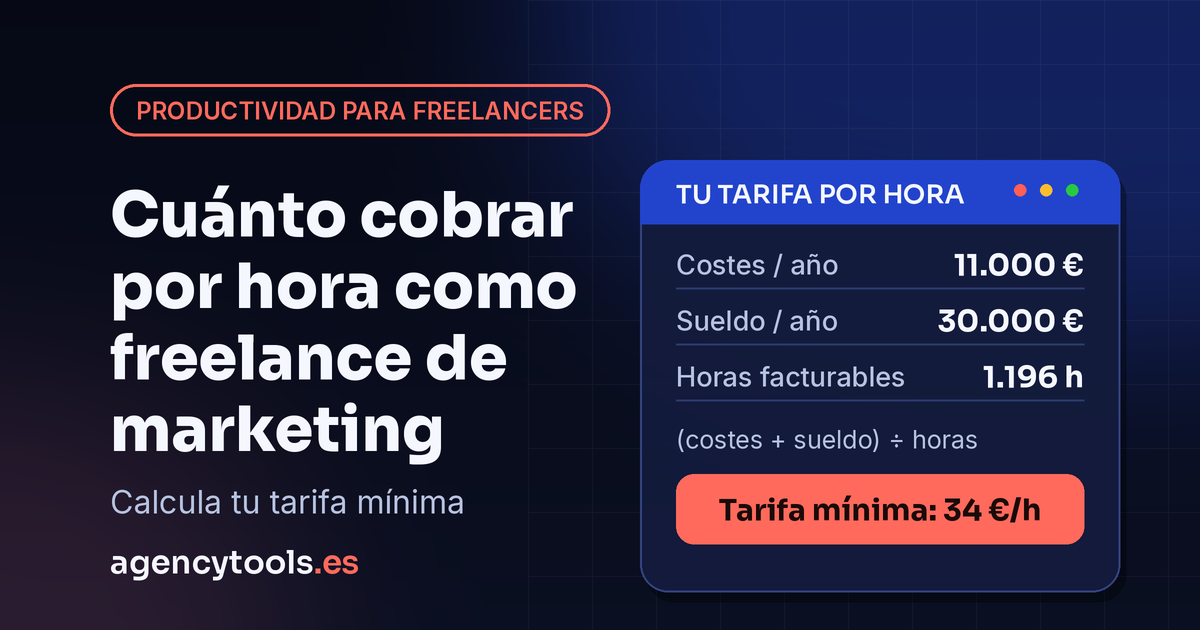
Si te preguntas cuánto cobrar por hora como freelance de marketing, el cálculo tiene tres piezas: lo que te cuesta trabajar un año, el sueldo que quieres cobrar y las horas que de verdad puedes facturar. Sumas las dos primeras, divides entre la tercera y obtienes tu suelo. Esa cifra marca el punto por debajo del cual estás perdiendo dinero sin saberlo.
La pieza que más se descuida es el divisor. Las horas facturables de un año nunca coinciden con las horas de una jornada completa, y esa diferencia se come el margen entero.
En resumen
- Tu tarifa mínima = (coste anual de estructura + sueldo objetivo) ÷ horas facturables reales. Cada variable se mide con tus propios datos.
- Mide tus horas facturables antes de dividir. En el ejemplo de este artículo salen 1.196 al año sobre una jornada de 40 horas semanales; las tuyas dependen de cuánto tiempo dedicas a captación y administración.
- La cuota de autónomos es un coste fijo más, y cambia según el tramo de rendimientos. Confírmala en el simulador oficial de Importass antes de meterla en la hoja de cálculo.
- El IVA que facturas no es tuyo. La retención de IRPF sí, pero la cobras más tarde.
- La palanca más rentable suele ser recuperar horas facturables, no subir la tarifa.
¿Cuánto cobrar por hora como freelance de marketing en España?
No hay un baremo oficial ni un colegio profesional que publique tarifas, y el mercado español es muy heterogéneo: un community manager junior y un consultor de SEO técnico con diez años de experiencia venden cosas distintas a clientes distintos. Mirar lo que cobran otros te sirve para posicionarte, pero te deja sin saber si tú puedes trabajar a ese precio.
La fórmula sí es universal:
Tarifa por hora mínima = (coste anual de estructura + sueldo bruto objetivo) ÷ horas facturables al año
Al resultado se le añade después un margen de seguridad. Vamos paso a paso con un supuesto de ejemplo, para que puedas sustituir las cifras por las tuyas.
Paso 1: cuenta las horas que de verdad puedes facturar
Este paso es el que más cambia el resultado. Partimos de una jornada de 40 horas semanales:
| Concepto | Horas al año |
|---|---|
| 52 semanas × 40 h | 2.080 |
| − Vacaciones y festivos (5 semanas) | −200 |
| − Bajas, imprevistos y días perdidos (1 semana) | −40 |
| Horas disponibles | 1.840 |
| − Captación, propuestas y reuniones comerciales (15 %) | −276 |
| − Administración, facturación, asesoría y formación (20 %) | −368 |
| Horas facturables del ejemplo | ≈ 1.196 (unas 100 al mes) |
Los porcentajes del 15 % y el 20 % son los de este supuesto, no una referencia del sector. Mide los tuyos durante cuatro semanas con cualquier registro de tiempos y sustitúyelos. Si estás empezando y dedicas media jornada a buscar clientes, tus horas facturables pueden quedarse en 800. Con cartera estable y procesos rodados pueden superar las 1.300.
Un matiz importante para autónomos: tú no tienes vacaciones pagadas ni baja retribuida los primeros días. Cada semana que no trabajas sale dos veces de la cuenta, porque pierdes el ingreso y además reduces el divisor sobre el que repartes los costes del año. Por eso conviene restarlas antes de dividir.
Paso 2: suma tu coste anual de estructura
Aquí entra todo lo que pagas por el hecho de poder trabajar, tengas clientes o no:
| Partida | Importe anual (ejemplo) |
|---|---|
| Cuota de autónomos (tramo correspondiente a 2.500 €/mes de rendimiento, ~425 €/mes) | 5.100 € |
| Asesoría fiscal | 720 € |
| Herramientas y suscripciones | 1.800 € |
| Equipo amortizado (portátil, pantalla, móvil) | 800 € |
| Conectividad, telefonía y espacio de trabajo | 1.500 € |
| Formación, eventos y networking | 600 € |
| Seguro de responsabilidad civil, dominio y web | 480 € |
| Total coste de estructura | 11.000 € |
La cuota merece una explicación, porque cambia mucho según el tramo. El RETA cotiza por tramos de rendimientos netos. El sueldo objetivo de este ejemplo son 30.000 € al año, es decir 2.500 € al mes, y ese rendimiento cae en el tramo de la tabla general de 2026 que va de 2.330 a 2.760 €, con una base mínima de 1.356,21 € según la orden de cotización publicada en el BOE. Aplicando los tipos de esa misma orden (28,30 % por contingencias comunes, 1,30 % por contingencias profesionales y 0,90 % del mecanismo de equidad intergeneracional), la cuota resultante es de 413,64 €; sumando cese de actividad y formación profesional ronda los 425 €, que es la cifra que usamos arriba.
Si tus rendimientos son menores, la base mínima de la tabla general baja a 950,98 € y la cuota se queda en torno a 300 €. Para tu caso concreto, usa el simulador oficial de Importass: el sistema cotiza por rendimientos reales y se regulariza después, así que una estimación de memoria te va a salir cara.
Si acabas de darte de alta y estás con la tarifa plana de 80 € al mes, tu coste de estructura del primer año es artificialmente bajo. Calcula también el escenario sin bonificación. La tarifa plana dura 12 meses, se prorroga otros 12 solo si tus rendimientos netos previstos quedan por debajo del SMI, y la prórroga hay que solicitarla antes de que venza el primer año. Fijar precios con una bonificación temporal te deja atrapado en tarifas que dejan de cubrir costes en el mes trece.
Paso 3: fija tu sueldo objetivo
El sueldo objetivo es el rendimiento neto que quieres obtener del año, antes de IRPF: lo que te queda después de cubrir costes. Si vienes de un empleo por cuenta ajena, compáralo con tu nómina bruta con cuidado. Como autónomo asumes la cotización completa, los periodos sin facturación, los impagos y la ausencia de pagas extras.
Para el ejemplo, fijamos 30.000 € anuales.
Paso 4: aplica la fórmula
Con las tres variables del supuesto:
(11.000 € de costes + 30.000 € de sueldo) ÷ 1.196 horas facturables = 34,28 €/hora
Ese es el suelo puro: trabajando a 34 €/hora cubres costes y cobras lo que te habías propuesto, siempre que todo salga según lo previsto. Como rara vez sale, conviene añadir un margen del 10 al 15 % para impagos, retrasos de cobro y reinversión:
34,28 € × 1,15 = ≈ 39 €/hora
Lo interesante aparece al mover solo el divisor, dejando costes y sueldo intactos:
| Horas facturables al año | Tarifa mínima necesaria |
|---|---|
| 1.400 | 29 €/h |
| 1.196 | 34 €/h |
| 1.000 | 41 €/h |
| 800 | 51 €/h |
Pasar de 1.196 a 1.400 horas facturables equivale a rebajar cinco euros la hora sin tocar el precio. En sentido contrario, cada hora que pierdes en tareas que no facturas te obliga a cobrar más caro para ganar lo mismo. Por eso automatizar la parte repetitiva de tu trabajo y frenar el scope creep suelen dar más resultado que una subida de tarifas: actúan sobre el divisor.
Lo que facturas no es lo que ingresas
Un recordatorio que ahorra sustos de tesorería. En una factura de servicios profesionales a una empresa española:
| Concepto | Importe |
|---|---|
| Base imponible | 1.000,00 € |
| + IVA (21 %) | 210,00 € |
| − Retención IRPF (15 %) | −150,00 € |
| Total que te transfiere el cliente | 1.060,00 € |
De esos 1.060 €, 210 € pertenecen a Hacienda: es IVA que ingresarás en la declaración trimestral. Los 150 € retenidos sí son tuyos, pero ya están en Hacienda como pago a cuenta de tu IRPF anual. Tu ingreso real sigue siendo 1.000 €; lo que cambia es el calendario.
Conviene tener claras estas reglas de caja.
- Retención del 15 % con carácter general en actividades profesionales cuando el cliente es una empresa o un profesional, y del 7 % durante el año de alta y los dos ejercicios siguientes, según el Reglamento del IRPF. El tipo reducido es opcional y hay que comunicárselo por escrito al cliente.
- Modelo 130: pago fraccionado trimestral del 20 % del rendimiento neto acumulado desde el 1 de enero, al que después se restan las retenciones soportadas en el año y los pagos fraccionados de los trimestres anteriores. Quedas exonerado de presentarlo si en el año natural anterior al menos el 70 % de tus ingresos profesionales llevaron retención.
- Separa el IVA en cuanto entre. Una cuenta aparte para IVA y pagos fraccionados evita el clásico enero en el que la liquidación del cuarto trimestre se come la caja del mes.
Tu tarifa por hora es un suelo interno
Calcular la tarifa no significa facturar por horas. De hecho, cobrar por horas te penaliza justo cuando mejoras: resuelves en tres horas lo que antes te llevaba ocho y acabas cobrando menos por hacerlo mejor.
La tarifa funciona como instrumento de control interno y resuelve decisiones que aparecen cada semana.
- Valorar un encargo. Si una auditoría te lleva 12 horas y tu suelo son 39 €, por debajo de 468 € estás trabajando a pérdida.
- Detectar clientes que no compensan. Divide lo facturado a cada cliente entre las horas que le has dedicado de verdad, incluidas llamadas y correos. Algún cliente de los que consideras grandes aparecerá por debajo de tu suelo.
- Decidir qué delegar. Si puedes subcontratar una tarea por menos de tu tarifa y usar esas horas en trabajo facturable, delegarla es rentable.
De cara al cliente funciona mejor un precio cerrado por proyecto o una iguala con alcance definido. El cálculo por horas se queda detrás, fuera de la propuesta. Y si llevas varios clientes a la vez, revisa este número por cliente al menos dos veces al año, dentro del sistema con el que organizas la cartera.
Cómo subir la tarifa sin romper la relación
Conviene revisar precios cuando cierras casi todas las propuestas que envías, cuando tus costes han subido y tus precios llevan más de un año congelados, o cuando estás rechazando proyectos por falta de horas.
Para hacerlo sin drama ayuda un calendario sencillo:
| Cuándo | Qué haces |
|---|---|
| Mes 0 | Aplicas la nueva tarifa a clientes nuevos y a propuestas en curso. |
| Mes 1 | Avisas a los clientes de cartera con fecha concreta de entrada en vigor. |
| Mes 2 o 3 | Entra en vigor en las renovaciones, con el alcance actualizado por escrito. |
En la comunicación funciona mejor describir el servicio que justificar la subida. “A partir de enero la iguala incluye el informe mensual y dos sesiones de revisión, y pasa a 950 €” se acepta mejor que un párrafo largo sobre la inflación.
Perder a un cliente tras una subida del 15 % no siempre es mala noticia. Si ese cliente estaba por debajo de tu suelo, su marcha te libera horas facturables para otro que sí lo cubre.
Si el problema son las horas, no la tarifa
Cuando el cálculo te sale alto suele ser porque el divisor es bajo: demasiadas horas en producción de entregables que no escalan. En AgencyTools.es preparamos auditorías de SEO, de redes y de campañas en formato white-label: el informe llega sin nuestra marca, listo para que lo presentes como tuyo. Es una forma concreta de recuperar horas sin dejar de entregar, y de comprobar en tu propia hoja de cálculo qué le pasa a tu tarifa mínima cuando el divisor sube.
Preguntas frecuentes
¿Cuánto cobra por hora un freelance de marketing en España? No existe una tarifa oficial ni un baremo de referencia, y el rango real varía mucho según especialidad, experiencia y tipo de cliente. Lo que sí puedes calcular con precisión es tu suelo: suma tu coste anual de estructura más el sueldo que quieres cobrar, y divídelo entre las horas que realmente facturas al año. Ese número es tu mínimo. Por debajo de él estás pagando por trabajar, independientemente de lo que cobren los demás.
¿Debo enseñarle mi tarifa por hora al cliente? Normalmente no. La tarifa por hora funciona como herramienta interna de control: te dice si un encargo compensa y si un cliente es rentable. De cara al cliente funciona mejor un precio cerrado por proyecto o una iguala mensual con un alcance definido, porque lo que compra es un resultado. Facturar por horas además te penaliza cuando mejoras, ya que cuanto más rápido resuelves, menos cobras.
¿Cuánto me cuesta la cuota de autónomos y cómo afecta a mi tarifa? Depende de tus rendimientos netos previstos, porque el RETA cotiza por tramos. Con un rendimiento de 2.500 € al mes, por ejemplo, el tramo aplicable de la tabla general de 2026 tiene una base mínima de 1.356,21 € y la cuota se sitúa en torno a 425 € mensuales; con un rendimiento más bajo, la base mínima de la tabla general es de 950,98 € y la cuota baja hasta unos 300 €. El simulador oficial de Importass te da la cifra exacta de tu tramo. En el cálculo de la tarifa entra como un coste fijo anual más, igual que la asesoría o las suscripciones.
¿Cuánto se queda Hacienda de cada factura? El IVA del 21 % pertenece a Hacienda desde el primer momento; tú lo cobras al cliente y lo ingresas en la declaración trimestral. La retención de IRPF se aplica en facturas de actividades profesionales cuando el cliente es una empresa o un profesional, y asciende al 15 % con carácter general y al 7 % durante el año de alta y los dos ejercicios siguientes. Esa retención sí es tuya: funciona como adelanto a cuenta de tu IRPF anual. Lo que cambia es cuándo dispones del dinero, no cuánto ganas.
¿Cuándo toca subir la tarifa? Hay señales bastante claras: cierras prácticamente todas las propuestas que envías, llevas más de un año sin revisar precios mientras tus costes sí han subido, o estás rechazando trabajo por falta de horas. La subida se gestiona mejor por tandas, avisando con uno o dos meses, aplicando primero a clientes nuevos y renovaciones, y explicando qué incluye el servicio a partir de la nueva fecha. Una subida anunciada y acotada se acepta mucho mejor que una renegociación improvisada.
Fuentes y verificación
Todas las fuentes se consultaron el 9 de octubre de 2026.
| Afirmación | Fuente | Consulta | Nota |
|---|---|---|---|
| Base mínima del tramo de 2.330 a 2.760 € de la tabla general del RETA 2026: 1.356,21 € | Orden PJC/297/2026, BOE, art. 18.1 | 09/10/2026 | Verificado en el texto del BOE. |
| Base mínima de la tabla general: 950,98 € | Orden PJC/297/2026, BOE, art. 18.1 | 09/10/2026 | Verificado en el texto del BOE. |
| Tipos de cotización: 28,30 % comunes, 1,30 % profesionales, 0,90 % MEI | Orden PJC/297/2026, BOE, art. 18.2 | 09/10/2026 | Verificado. No verificados en el texto consultado los tipos de cese de actividad y formación profesional; por eso la cuota de 425 € se presenta como aproximación y se remite al simulador. |
| Cuota exacta por tramo | Simulador de cuota de autónomo, Importass | 09/10/2026 | Herramienta oficial de la Seguridad Social. |
| Tarifa plana de 80 €/mes, 12 meses prorrogables si los rendimientos quedan bajo el SMI | Prórroga de la tarifa plana, Importass | 09/10/2026 | La página oficial detalla la prórroga; el importe de 80 € no se ha contrastado en la consulta; confírmalo en el simulador y en la sede de la Seguridad Social antes de darlo por válido. |
| Modelo 130: 20 % del rendimiento neto acumulado y exoneración con el 70 % de ingresos con retención | Agencia Tributaria, sede electrónica | 09/10/2026 | Fuente primaria. |
| Retención del 15 % y tipo reducido del 7 % en actividades profesionales | RD 439/2007, Reglamento del IRPF, art. 95 | 09/10/2026 | Parcialmente verificado: se confirmó la norma y su vigencia, no el texto literal del artículo 95 en la consulta. |
| Aplicación práctica del tipo reducido del 7 % | Infoautónomos | 09/10/2026 | Conflicto de interés: medio comercial que vende servicios de asesoría y gestión a autónomos. Se usa solo como apoyo divulgativo de una norma ya citada en fuente primaria. |
Los importes de costes, horas y sueldo de este artículo son un supuesto de ejemplo para ilustrar el cálculo, no una referencia de mercado. Sustitúyelos por los tuyos antes de tomar cualquier decisión de precios y confirma tu situación fiscal concreta con tu asesoría.